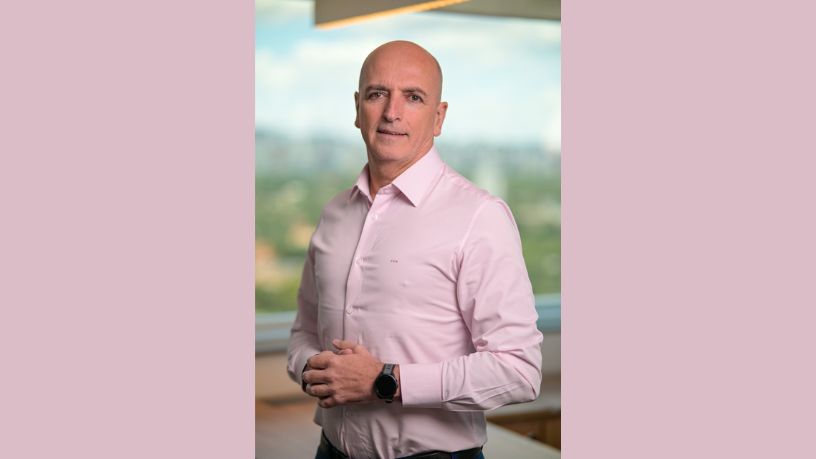
Pedro Daniel Magalhães, executivo com atuação no mercado financeiro, crédito estruturado e gestão corporativa, analisa a relevância das alternativas de financiamento para empresas que precisam diversificar suas fontes de recursos. Em um cenário de custos financeiros variáveis, a escolha da modalidade de crédito exige atenção aos prazos, às garantias e à capacidade de pagamento, considerando as necessidades específicas de cada negócio.
O crédito estruturado permite organizar operações de acordo com as características dos ativos, dos recebíveis e dos compromissos da empresa. A modalidade pode ampliar as possibilidades de captação, mas sua viabilidade depende de uma análise criteriosa dos riscos e dos custos envolvidos.
Como o crédito estruturado atende às empresas?
O financiamento empresarial precisa acompanhar o ciclo operacional da companhia. Negócios que dependem de vendas a prazo, por exemplo, podem enfrentar dificuldades quando os compromissos financeiros vencem antes do recebimento dos valores devidos pelos clientes. Nesse contexto, uma estrutura de crédito adequada considera o fluxo de caixa projetado e busca compatibilizar os pagamentos com a entrada de receitas.
Pedro Daniel Magalhães examina a relação entre crédito estruturado e planejamento financeiro, especialmente diante da necessidade de diversificar fontes de capital. As operações podem envolver recebíveis, garantias específicas e condições contratuais definidas conforme o perfil da empresa. A escolha, entretanto, deve considerar o custo efetivo do financiamento e os efeitos da dívida sobre a liquidez.
A análise também precisa avaliar a qualidade dos ativos utilizados na operação. Atrasos, inadimplência e concentração de receitas em poucos clientes podem comprometer a previsibilidade dos recebimentos. Por isso, a estruturação exige informações confiáveis sobre a carteira de créditos e os mecanismos disponíveis para administrar eventuais perdas.
FIDCs ampliam as possibilidades de captação
Os Fundos de Investimento em Direitos Creditórios, conhecidos como FIDCs, investem predominantemente em direitos creditórios, conforme as regras aplicáveis. Esses ativos podem decorrer de vendas a prazo e da prestação de serviços, entre outras operações que geram valores a receber. A estrutura permite conectar empresas que originam créditos a investidores interessados nesses ativos.
A utilização de um FIDC depende da qualidade dos recebíveis, da documentação, dos critérios de seleção dos créditos e dos procedimentos de cobrança. Também é necessário considerar os custos de estruturação e administração. Portanto, a modalidade não representa necessariamente uma alternativa mais barata do que o financiamento bancário tradicional.
Pedro Magalhães relaciona os FIDCs à diversificação das fontes de recursos corporativos. Para empresas com carteiras consistentes de recebíveis, esses fundos podem representar uma possibilidade de financiamento vinculada aos ativos existentes. A viabilidade depende, contudo, do volume de créditos, da qualidade dos controles internos e da capacidade de fornecer informações adequadas aos participantes.
Gestão de riscos acompanha a decisão financeira
Antes de contratar uma operação estruturada, a empresa precisa projetar receitas, despesas e compromissos futuros. O planejamento deve considerar diferentes cenários, incluindo atrasos nos recebimentos e mudanças nas condições econômicas. Essa avaliação permite identificar quanto do caixa poderá ser destinado ao pagamento da dívida sem comprometer despesas essenciais.
A governança também desempenha papel importante durante a vigência do contrato. O acompanhamento das garantias, dos vencimentos e das condições estabelecidas ajuda a identificar riscos antes que eles afetem a operação. Além disso, controles financeiros consistentes favorecem decisões mais seguras sobre novas captações e investimentos.
Pedro Daniel Magalhães situa a estrutura de capital como parte do planejamento corporativo. Diversificar credores e instrumentos pode reduzir a dependência de uma única fonte de recursos, mas também exige coordenação entre prazos e obrigações. A decisão precisa considerar o efeito do financiamento sobre o capital de giro e a capacidade de investimento.
A escolha do crédito estruturado deve partir das necessidades reais da companhia, e não apenas da disponibilidade de recursos. Quando o financiamento está alinhado à geração de caixa e acompanhado por controles adequados, a empresa consegue avaliar melhor os riscos e preservar condições para sustentar suas atividades.